最近10年,汽车出口市场的结构发生了巨变,在十年前,发达国家只有美国一个国家,排第3位,但在去年有3个发达国家出现出口前十名的名单里。
再比如,十年前伊朗是最大出口市场其次是越南,现在墨西哥、俄罗斯成为我们最大两个出口市场,阿联酋因为有很多转口贸易进入前3位。同时,出口单价也在逐年提升。
从结构上看,出口车型以乘用车为主,出口企业以头部企业为主,这是两个非常明显的特点。再一个,中国品牌在海外的主要几个市场,市场份额的提升是非常明显的,比如欧盟、东盟、墨西哥、巴西、俄罗斯、英国等。
体系出海、生态出海开始起步。很多企业开始进行全球化布局,从产品出口升级为扎根当地共建生态,带动整个供应链以及体系往外走,包括建设全新制造工厂、KD工厂,有些企业还收购海外工厂,与合作伙伴一起建立组装工厂。带动供应链企业、服务、物流等合作伙伴一起走出去。
从环境上看,我们面临的经贸条件有恶化的趋势,我们总结过,汽车出海面临的各种壁垒不断增多,既涉及贸易又涉及投资,既涉及关税还涉及非关税,既涉及传统壁垒还涉及到新型壁垒(如碳壁垒、数据壁垒),既涉及到整车又涉及零部件,既涉及直接出口还涉及当地销售(如歧视性的补贴和政府采购),既涉及关键装备、基础元器件还涉及关键资源的争夺,既涉及硬件还涉及软件和知识产权,此外还有各种形式的本地化要求。
再一个,地缘政治也是一个非常重要的影响因素,今年以来,中东地缘冲突升级,直接影响我国汽车产业链供应链,也影响我国汽车出口。
关于本地化的问题,其实凡是具备汽车生产能力的国家都追求本地化生产,很多国家要求本地化生产不能只是组装,要搞国产化和当地化,还有一些国家要求技术转让,研发方面也提出一些要求等等。这里我只是简单举几个最新的例子和要求。
我国国内政策也是影响汽车出海的一个重要因素。今年3月份全国人大刚通过的《中华人民共和国国民经济和社会发展第十五个五年规划纲要》,我觉得有几个关键词,明确了十五五期间的政策取向。比如,加快建设贸易强国,贸易强国是规划纲要提到的16个强国之一。
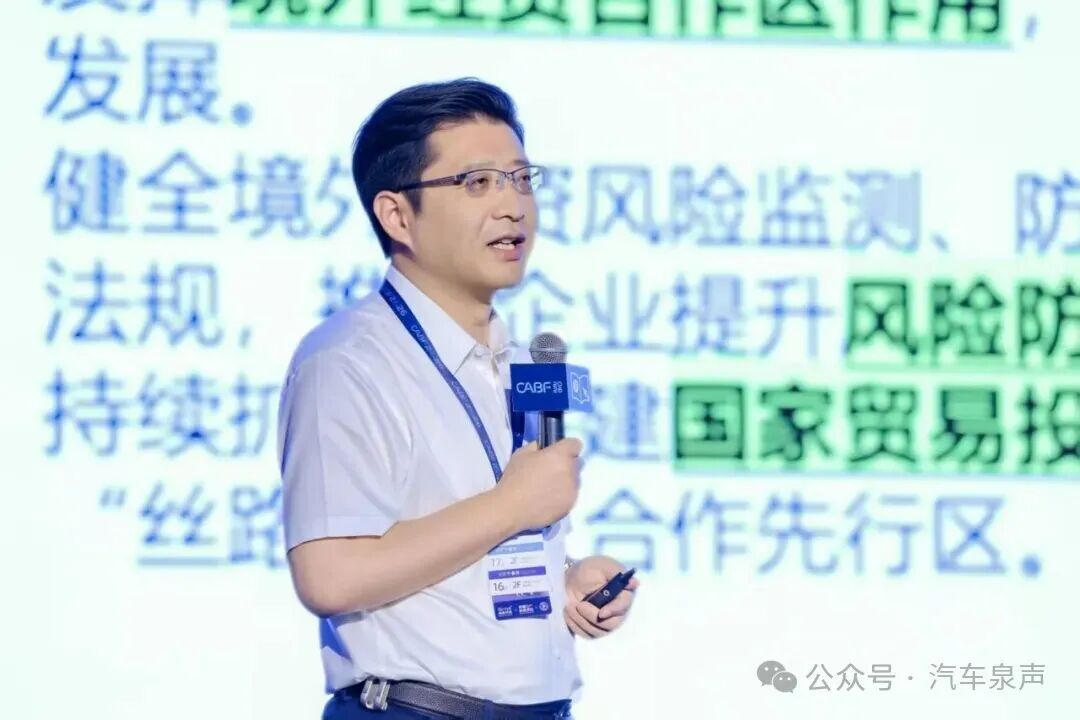
我们算过,中国汽车整车及零部件领域实现对外贸易的顺差大概2000亿美元,这是大口径,2000亿美元相当于我们国家贸易顺差的1/6,所以汽车地位非常突出,要进一步促进提质增效。再一个就是推动市场多元化,拓展中间品贸易,中间品就是零部件出口,有效实施对外投资管理,健全海外综合服务体系,贸易投资一体化,引导产供链合理有序跨境布局,发挥境外经贸合作区的作用;此外,还要提升风险防控和合规的经营能力,持续扩大与相关国家的贸易投资合作。
总结来讲,十五五汽车出海政策导向是提质升级、规范秩序、防范风险。
这几年我国有关部门出台的汽车出海相关政策也是遵循同样的思路。比如,去年商务部等部门出台了一系列规范汽车出口秩序的文件,比如,将纯电动乘用车出口纳入许可证管理、收紧零公里二手车出口、规范改装乘用车出口等,有关部门和行业组织针对内卷外溢、海外恶性竞争问题也采取了多项措施。
出口或将达到峰值
第二,展望一下“十五五”期间汽车出海的几个趋势。
整体上我觉得汽车出海将往纵深发展,出口规模在“十五五”期间可能达到峰值点,出海模式由原来产品出口为主开始向产业出海切换,但海外销售量将继续增长。
首先,关于出口规模能否达到峰值。
应该说政府、协会、机构、企业等都高度关注也多次讨论这个话题。根据我了解的情况,企业可能更乐观一些,行业专家认为会达到峰值点,为什么呢?我个人理解大概有这么几个。
首先,中国汽车的竞争力是毋庸置疑的。这种竞争力不单单包括智能电动车,还包括燃油车,这是我们非常重要的一个讨论前提。
但是,刚才也说了,大部分凡是具备汽车生产能力的国家、具备汽车工业基础的国家,它们基本上都是追求本地化的。汽车工业是发达国家的标配,是发达国家的命根子。
汽车对于很多国家来讲不但是经济支柱、贸易支柱、就业和税收的重要来源,甚至还关系到自主创新、关系到国防军工、关系到国家竞争力,所以汽车的贸易经常是涉及到一些重要的争端,很多国家都从保护和扶持本地产业的角度要求来推动本地化的生产,想办法限制直接进口。
从国外情况来看,首先来看日本。最近我研究了日本汽车出海历程,1970、1980年代,日本汽车出海是政府、行业协会、综合商社、金融机构、咨询机构及物流体系等多方协同推进的系统性国家工程,这一方面我专门写过一篇文章介绍日本的经验。日本汽车出口量在1985年就达到峰值了,之后慢慢转为海外生产。
我查了一下数字,日本汽车品牌全球销量近几年大概是2600-2700万辆,绝大部分都是海外生产,海外汽车销售量超过2000万辆。
日本在汽车出海过程当中,也遇到了很多的障碍,特别是来自于美国打压。1980年代初的“美日汽车贸易争端”,日本采取了很多办法来应对,最后通过自愿出口限制+在美国建厂的方式,实现了出海模式的转变。
以此为开端,日本汽车企业通过“当地设厂+出口”的混合方式实现全球扩张。所以,很多年以来,日本汽车都在美国占有很高的份额。这是日本的情况。
再看韩国的情况,韩国没有遇到重大外部限制措施,和日本的特点一样,先从出口开始,然后慢慢转为以海外生产为主。韩国出口达峰的时候汽车出口量是300多万辆。
我国汽车出海的空间和潜力在哪儿,我以前说过这样的观点,第一个要向大型汽车市场要增量,这里列了一个表格,2024年这些国家是全球主要的汽车市场,虽然美国我们暂时没法进入,但是长远来看中国品牌还是有必要或者未来时机成熟的时候进入美国市场;第二,充分发挥我国新能源汽车产业优势,向新能源汽车出海要增量;第三,向属地化生产要增量。
基于这样的判断,我认为“十五五”期间出口可能会达到一个峰值点,但是海外生产会快速增长,长远来看主要还是通过海外生产满足国外市场需求
当地扎根
第二个判断,更远的未来以海外生产为主。主要国家汽车产业,包括主要汽车企业和品牌,都是通过海外生产的方式,以“当地生产、当地销售”的办法来满足当地市场需求。
其实日本在1970、1980年代的时候整体面临的环境要比中国现在好得多,当时正处于全球化推进的黄金时期,中国现在面临着逆全球化的风浪。日本当时面临的情况和今天的国际情况完全不同。
中国很多的整车企业,已经在海外建了很多工厂,多个动力电池企业在海外建立了工厂,很多零部件企业更是很早就走出去在海外建厂了,也有不少零部件企业通过国际并购开启了全球布局。可以说,中国品牌汽车的海外生产已经开始了。
第三个判断,新能源汽车出海大有潜力。我国新能源汽车已经具备较强的国际竞争力,这种竞争力是全链条、全体系的。同时,全球新能源汽车市场的前景是毋庸置疑的,国际上各种预测、各个机构发布的报告观点基本都是一致的,这是彭博的预测结果,这是国际能源署的预测结果,我就不具体说了。
第四个判断是生态出海、体系出海、协同发展成为主旋律。中国汽车企业的全球化进程正在从单一的产品出口,升级为涵盖技术、文化、产业链、服务与社会责任的“生态出海”新模式。这里举了几个例子,在整车企业的带领下,产业链企业已经开始成体系地往外走了。
第五个判断是零部件出口仍有很大潜力。按照我们的统计口径,就是现行的海关税则中明确为汽车用或机动车辆用的零部件,去年我国汽车零部件出口1128亿美元。这个同统计范围不含动力电池、芯片等税则中没有明确是汽车用的零部件。
如果加上,这个数字会更大,我刚才说的汽车领域的贸易顺差会有2000亿美元,就是指更大的口径。
下一步,随着整车海外建厂和生产的推进,必然会带动零部件的大量出口。所以,未来我国汽车零部件出口规模还会继续增长。据我们测算,中国汽车零部件出口规模已经是世界第一了,当然整车出口量也是世界第一。
我国目前已经是全球最大的锂电池出口国,出口额去年大概是767亿美元,当然这个数据也包含非汽车用的锂电池。
第六个判断是整车和零部件出海模式多元化。过去几年,行业企业进行了积极有效的探索,除了新建工厂外,还有反向合资,授权生产和技术合作,产业链抱团出海,服务生态出海,收购跨国企业或工厂等等。
第七个判断是头部车企构建文化软实力有望取得扎实进展。近两年我非常关注的汽车文化和车企构建文化软实力问题。
今天上午魏建军董事长也提到汽车强国是有文化属性的,他介绍了汽车文化包含哪些方面。下一步汽车出海一定要增强文化软实力。什么叫文化软实力?按照美国人的定义,指的是一个国家或企业通过文化、价值观等非物质资源所产生的影响力和吸引力,与硬实力不同,软实力强调以潜移默化的方式赢得认同与追随。
在全球竞争日益激烈的今天,文化软实力已经成为衡量一个企业综合实力的关键指标。
简单来说,对于汽车企业而言,文化软实力是超越技术性能,与消费者建立情感共鸣、价值认同和文化归属的核心能力,也是衡量品牌综合竞争力的重要指标。
中国车企在品牌价值、文化影响力等软实力维度上,与主流跨国汽车公司相比仍有很大差距,比如长期以来,中国汽车企业更多依靠成本优势、市场红利、技术创新实现规模扩张,但在品牌故事、设计哲学、用户体验和文化认同等方面尚未形成全球性的影响力。文化软实力的短板肯定会制约我们出海。
从必要性的角度,构建文化软实力有利于车企构筑差异化竞争护城河,它通过赋予品牌独特的精神内核,成为实现根本性差异化、品牌高端化及提升溢价能力的核心引擎;可以深化用户的情感联结,也有利于顺应国家战略和全球拓展,实现品牌出海和文化出海。

